Gemeinnützigkeitsrecht 2026: Was sich für kleine Vereine wirklich ändert
Seit dem 1. Januar 2026 gelten neue Regeln im Gemeinnützigkeitsrecht. Für kleine Vereine heißt das vor allem: weniger Buchhaltung.
Kurz gesagt, bevor es ins Detail geht:
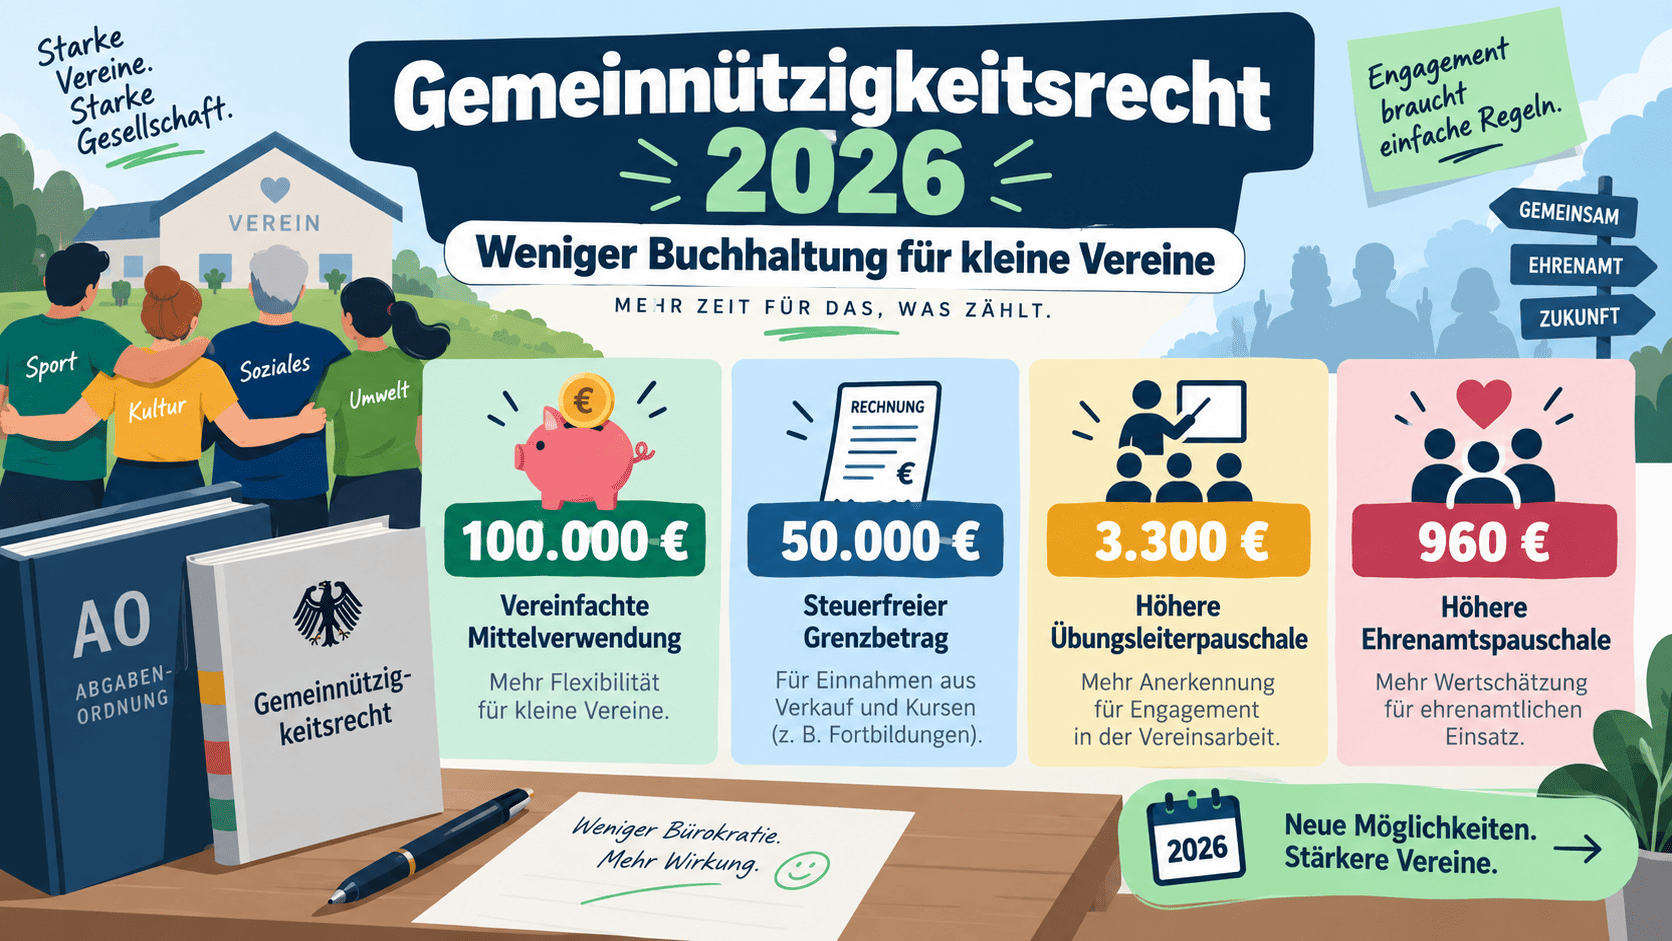
- Wenn dein Verein im Jahr nicht mehr als 100.000 Euro einnimmt, musst du dein Geld nicht mehr zügig ausgeben.
- Einnahmen aus Verkauf und Kursen bleiben bis 50.000 Euro steuerfrei, vorher waren es 45.000 Euro.
- Unter 50.000 Euro musst du diese Einnahmen nicht mehr in Kategorien einsortieren.
- Übungsleiter- und Ehrenamtspauschale steigen auf 3.300 Euro und 960 Euro.
Ein Gesetz, vier Änderungen
Die Grundlage ist das Steueränderungsgesetz 2025. Der Bundestag hat es am 4. Dezember 2025 beschlossen, der Bundesrat am 19. Dezember zugestimmt. Verkündet wurde es am 23. Dezember 2025. Die Regeln für Vereine gelten seit dem 1. Januar 2026.
Wichtig zum Einordnen: Es geht um Steuerrecht, nicht um Vereinsrecht. Deine Satzung ist davon nicht betroffen. Du musst wegen dieser Reform keine Mitgliederversammlung einberufen und nichts beim Registergericht anmelden. Wenn bei euch trotzdem eine Änderung der Vereinssatzung ansteht, hat das andere Gründe.
Auch sonst gibt es keinen Antrag und keine Frist. Die Erleichterungen wirken automatisch, sobald das Finanzamt eure Zahlen für 2026 ansieht — also in der Regel erst 2027.
Dein Geld darf liegen bleiben — bis 100.000 Euro
Bisher galt: Was ein Verein einnimmt, muss er auch zügig wieder ausgeben. Spätestens bis zum Ende des übernächsten Jahres. Fachleute nennen das Zeitnahe MittelverwendungEingenommenes Geld muss bis zum Ende des übernächsten Jahres für die Zwecke ausgegeben werden, die in eurer Satzung stehen. Wer das nicht nachweisen konnte, riskierte die Gemeinnützigkeit.. Kleine Vereine waren davon schon vorher befreit, aber nur bis 45.000 Euro Einnahmen im Jahr. Diese Grenze liegt seit 2026 bei 100.000 Euro.
Gemeint sind alle Einnahmen zusammen: Mitgliedsbeiträge, Spenden, Zuschüsse, Kursgebühren, Erlöse vom Sommerfest.
Was wegfällt, ist die Rechnung, mit der du dem Finanzamt nachweist, wann welches Geld wieder ausgegeben wurde. Was bleibt, ist die eigentliche Pflicht: Das Geld muss für eure Satzungszwecke verwendet werden. Ihr dürft es nicht ansparen, um es anzusparen.
Praktisch ist der Unterschied groß. Wenn ihr auf ein Gerät für 6.000 Euro hinarbeitet und dafür drei Jahre Spenden sammelt, musstet ihr das bisher als zweckgebundene Rücklage anlegen und begründen. Diesen Schritt braucht ihr nicht mehr. Wir planen unsere größeren Anschaffungen in der Werkstatt seitdem einfach über mehrere Jahre, ohne jedes Mal eine Rücklage zu konstruieren.
50.000 Euro statt 45.000 Euro beim Verkauf
Wenn ihr Kuchen verkauft, Getränke ausschenkt oder für einen Kurs Gebühren nehmt, ist das steuerlich ein eigener Bereich. Das Finanzamt nennt ihn Wirtschaftlicher GeschäftsbetriebAlles, womit euer Verein Geld einnimmt, ohne dass es unmittelbar eurem Satzungszweck dient. Typisch sind der Verkauf von Speisen und Getränken beim Vereinsfest oder Werbeeinnahmen.. Solange die Einnahmen daraus im Jahr unter einer bestimmten Grenze bleiben, zahlt ihr darauf keine Körperschaftsteuer und keine Gewerbesteuer. Diese Grenze lag bei 45.000 Euro und liegt seit 2026 bei 50.000 Euro.
Gezählt werden die Einnahmen, nicht der Gewinn. Und zwar alle zusammen, über das ganze Jahr: Sommerfest, Getränkeverkauf beim Turnier, Kursgebühren.
Ein Punkt wird oft falsch verstanden: Das ist eine Freigrenze, kein Freibetrag. Bleibt ihr bei 49.000 Euro, ist alles steuerfrei. Kommt ihr auf 51.000 Euro, wird nicht nur der Betrag über 50.000 Euro steuerpflichtig, sondern der Gewinn aus dem gesamten Bereich. Wer sich der Grenze nähert, sollte deshalb rechtzeitig mit einem Steuerberater sprechen.
Für die meisten kleinen Vereine ist die Grenze weit entfernt. Die 5.000 Euro mehr ändern an ihrer Lage wenig.
Unter 50.000 Euro musst du nicht mehr sortieren
Bisher musste jede Einnahme einem Bereich zugeordnet werden. Ein Sprachkurs gehört zum ZweckbetriebEin Geschäftsbetrieb, der unmittelbar eurem Satzungszweck dient, zum Beispiel ein Bildungsangebot oder eine Beratungsstelle. Er wird steuerlich besser behandelt als ein wirtschaftlicher Geschäftsbetrieb., weil er direkt eurem Satzungszweck dient. Der Getränkeverkauf beim Sommerfest gehört zum wirtschaftlichen Geschäftsbetrieb, weil er das nicht tut. Diese Trennung war Pflicht, auch bei kleinen Beträgen.
Seit 2026 gilt: Bleiben eure Einnahmen aus beiden Bereichen zusammen unter 50.000 Euro, müsst ihr nicht mehr zuordnen. Für die Buchhaltung ist das eine spürbare Erleichterung, weil genau an dieser Stelle die meisten Rückfragen entstehen.
Eine Einschränkung gibt es aber, und die wird in vielen Kurzmeldungen zur Reform nicht erwähnt: Sie gilt nur für die Ertragsteuern. Wenn ihr Umsatzsteuer abführt, müsst ihr weiter unterscheiden. Der Zweckbetrieb wird mit 7 Prozent besteuert, der wirtschaftliche Geschäftsbetrieb mit 19 Prozent. Ohne Zuordnung lässt sich der richtige Satz nicht bestimmen.
Für Vereine mit Kleinunternehmerregelung ist das kein Thema. Für alle anderen bleibt die Arbeit bestehen.
Mehr für Ehrenamtliche, besserer Schutz für den Vorstand
Zwei Beträge sind seit 2026 höher. Die Übungsleiterpauschale steigt von 3.000 auf 3.300 Euro im Jahr. Sie gilt für Menschen, die bei euch anleiten, unterrichten oder betreuen, zum Beispiel im Kurs oder beim Training. Die Ehrenamtspauschale steigt von 840 auf 960 Euro im Jahr. Sie gilt für alle anderen Tätigkeiten, etwa in der Kasse oder in der Organisation. Beide Beträge sind steuer- und sozialabgabenfrei.
Damit verbunden ist eine Änderung, die leicht übersehen wird. Wer im Vorstand arbeitet und dafür eine Vergütung bekommt, haftet gegenüber dem Verein nur bei Vorsatz und grober Fahrlässigkeit. Diese Grenze lag bei 840 Euro im Jahr und liegt jetzt ebenfalls bei 3.300 Euro. Mehr dazu steht in unserem Beitrag zur Haftung des Vorstands.
Tipp
Eine Vergütung für den Vorstand braucht eine Grundlage in der Satzung. Steht dort nichts dazu, darf der Vorstand auch keine Ehrenamtspauschale bekommen — unabhängig davon, wie hoch sie ist.
Was sich trotz Reform nicht geändert hat
Vier Sätze, die wir seit Januar immer wieder hören. Alle vier stimmen nicht.
1. „Wir müssen jetzt unsere Satzung anpassen.“
Nein. Die Mustersatzung des Finanzamts ist unverändert. Aus der Reform ergibt sich kein Änderungsbedarf.
2. „Die Grenze für die einfache Spendenquittung ist gestiegen.“
Nein. Sie liegt weiterhin bei 300 Euro. Bis zu diesem Betrag reicht der Kontoauszug als Nachweis.
3. „Politische Aussagen sind jetzt abgesichert.“
Nein. Eine gesetzliche Klarstellung war geplant, kam aber nicht. Es gilt weiterhin: Politische Arbeit muss eurem Satzungszweck dienen.
4. „Die Regeln für Rücklagen wurden gelockert.“
Nein. Wer Rücklagen bildet, folgt denselben Regeln wie vorher. Für kleine Vereine sind sie durch die 100.000-Euro-Grenze nur seltener nötig.
Was du jetzt prüfen solltest
Vier Schritte, eine Stunde Arbeit
Ihr müsst dafür nichts beantragen und nichts beim Finanzamt melden. Die Änderungen wirken von selbst, sobald eure Zahlen für 2026 geprüft werden.
Häufige Fragen
Gilt das auch für uns, wenn wir gar keine Steuererklärung abgeben?
Ja. Viele kleine Vereine werden vom Finanzamt nur alle drei Jahre zur Erklärung aufgefordert. Die neuen Grenzen gelten trotzdem. Sie wirken sich dann bei der nächsten Prüfung aus.
Zählen Fördermittel und Zuschüsse bei den 100.000 Euro mit?
Ja. Bei dieser Grenze zählen alle Einnahmen des Jahres zusammen, also auch Zuschüsse von Kommune, Land oder Stiftungen. Bei der 50.000-Euro-Grenze ist das anders: Dort zählen nur die Einnahmen aus wirtschaftlicher Tätigkeit.
Wir haben 2025 mehr als 100.000 Euro eingenommen, 2026 weniger. Was gilt?
Entscheidend ist das jeweilige Jahr. Wenn ihr 2026 unter der Grenze bleibt, gilt für dieses Jahr die Befreiung. Bei stark schwankenden Einnahmen lohnt es sich, das mit dem Steuerberater durchzugehen, bevor ihr die Buchhaltung umstellt.
Unsere Einschätzung
Für die meisten kleinen Vereine ändert sich steuerlich nichts, weil sie ohnehin unter allen Grenzen lagen. Der Gewinn liegt beim Aufwand, nicht beim Geld: weniger Nachweise, weniger Nachfragen, mehr Spielraum bei der Planung über mehrere Jahre.
Fragen?
Wir stellen unsere eigene Buchhaltung gerade darauf um. Wenn ihr wissen wollt, wie wir das konkret machen: Meldet euch.
Migration Plus e.V.
info@migplus.de
Dieser Beitrag gibt unsere eigenen Erfahrungen wieder und ersetzt keine Rechts- oder Steuerberatung. Im Zweifel fragt euer Finanzamt oder eine Fachberatung.